
40代でリノベするなら間取りや住宅ローンはどうしたらいい?メリットやデメリットを解説
40代でリノベを検討する方は多くいらっしゃいますが、年代別で間取りや住宅ローンの考え方は大きく異なります。
本記事では、40代でリノベをする場合の間取りと住宅ローンの考え方や、メリットとデメリットについて解説しておりますので、リフォームやリノベーションをご検討中の方はぜひ参考にしてください。
40代でリノベする際のメリット
40代は収入にゆとりが出てきて、家族の暮らしの方向性も決まっている時期です。ここでは、40代でリノベする際のメリットについて解説します。
収入や自己資金のゆとりをリノベ費用に充てられる
- 40代では収入や自己資金のゆとりが出始める方も多いです。そのため、駅近などの好立地での物件選びはもちろん、採用する設備や内装材の質に至るまで妥協することなく、こだわったリノベを実現しやすくなります。
子どもの巣立ち後を見据えた計画を立てやすい
- 40代は家族構成がほぼ確定しており、子どもの独立までの年数も具体的に予測できます。目先の広さに囚われず、今後夫婦2人になったときの暮らしまでリアルに想像できるため、無駄のない住まいづくりを実現できます。
有利な条件で住宅ローンを組みやすい
勤続年数が長く収入が安定している40代では、金融機関からの信用力が高くなります。希望通りの融資承認を受けやすいだけでなく、金利の優遇などの有利な条件を引き出しやすい点も大きなメリットです。
40代でリノベする際のデメリット
40代でリノベをすることはメリットばかりではありません。デメリットがあることも把握することで、適切な対策をとることができます。ここでは、40代でリノベする際のデメリットについて解説します。
完済時期が定年後まで食い込みやすい
住宅ローンを35年の長期で組んだ場合、40代前半で借り入れても完済時の年齢は70代後半になります。定年退職を迎えて収入が減った後も返済が続くため、老後資金の圧迫につながる可能性があります。
教育・養育費のピークとローン返済が重なる
子どもが高校や大学に進学する40代後半から50代前半は、一般的に教育費の負担が最も大きくなる時期です。高額な学費の支払いと住宅ローンの返済が重なることで、一時的に家計の資金繰りが苦しくなるリスクがあります。
健康状態によっては団体信用生命保険(団信)の審査に影響が出る
住宅ローンの契約では、団信の加入が必須となるケースが一般的です。40代になると健康診断での指摘や持病が増えやすくなり、希望する保険プランに通らなかったり、金利が上乗せされる恐れがあります。
40代でリノベする際の資金計画
ここまで40代でリノベをする際のメリットとデメリットについて解説しましたが、デメリットを最小限に、メリットを最大限にするためには、入念に資金計画を立てることが重要です。ここでは、40代でリノベする際の資金計画のポイントについて解説します。
定年を見据えて返済計画を立てる
借入期間は毎月の返済額を抑えるために長めに設定しつつ、繰り上げ返済を活用して完済時期を定年退職を迎える65歳前後に設定して計画を立てましょう。
退職金だけに頼らず、教育費が落ち着いたタイミングで繰り上げ返済を行い、老後に残債を持ち越さないようスケジュール調整をすることが重要です。
教育費と生活資金を確実に手元に残す
手元資金に余裕があるからと、貯金の多くを頭金に使ってしまうのは危険です。直近で必要になる子どもの養育費や、万一の病気や休職に備える生活資金は必ず手元に残し、無理のない借入額と返済計画を立てましょう。
基本性能を重視し将来の維持費を抑える
内装のデザインだけでなく、断熱性や気密性、給湯設備の省エネ化などに予算を適切に配分しましょう。建物の基本性能を高めておくことで、光熱費を長期的に削減できるだけでなく、将来のヒートショック予防など老後の健康を守るための先行投資にもつながります。
40代でリノベする際の間取り
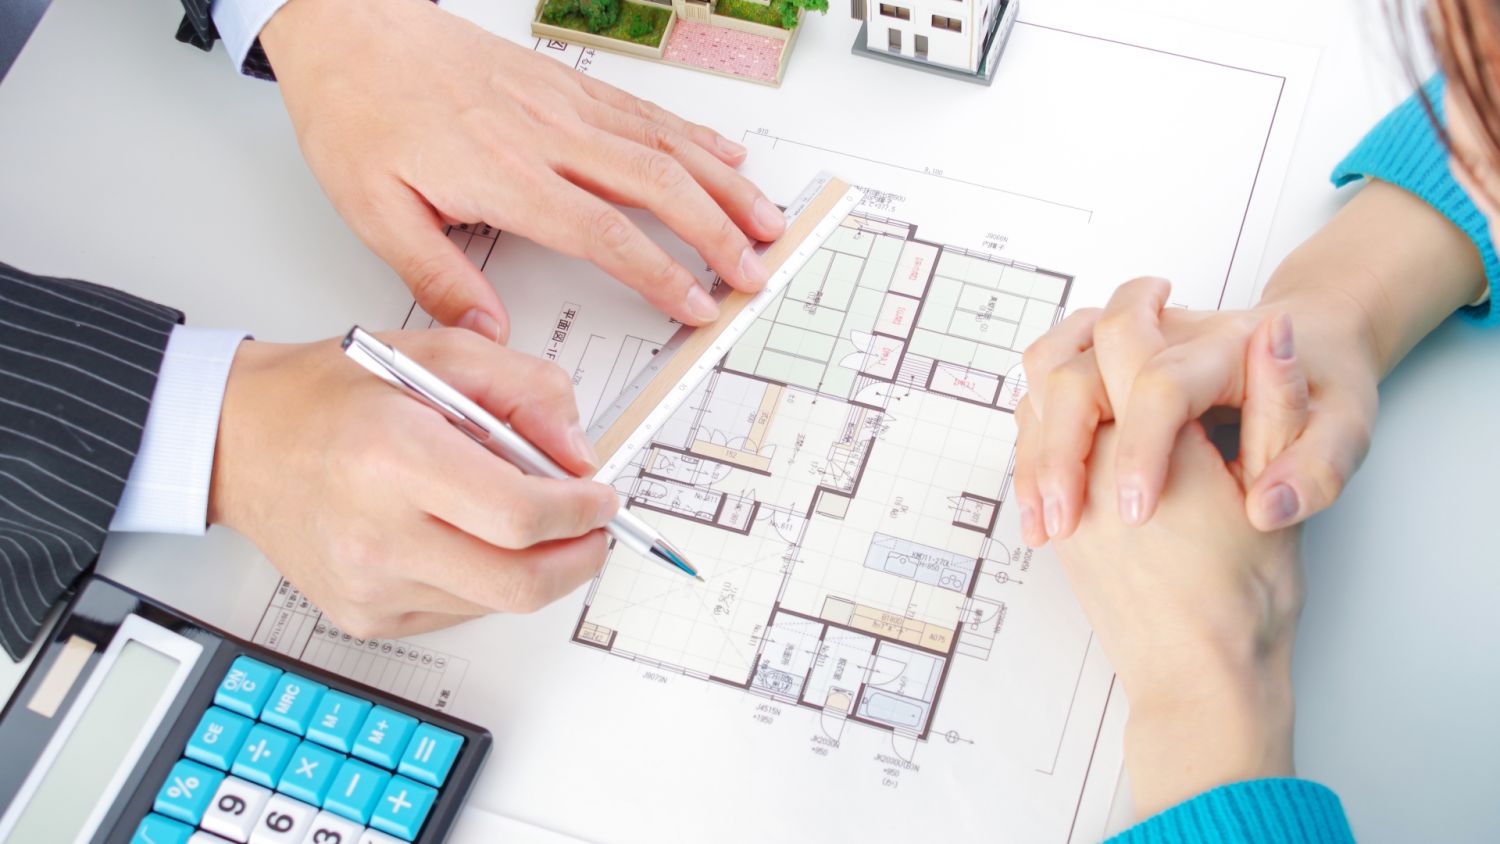
40代でリノベをする場合は家族構成が固まっているケースが多いものの、子どもが独立した後のことも視野に入れた間取りを考えることが重要です。ここでは、40代でリノベする際の間取りのポイントについて解説します。
子どものプライバシー確保と独立後を考えた間取り設計
40代のリノベでは、5~10年後頃に迎える子どもの独立を前提とした間取り設計が欠かせません。子ども部屋は作りこみすぎず、引き戸や簡易間仕切りで柔軟に区切れるようにしておきます。
子どもの独立後は、仕切りを取り払って広々としたLDKに統合するなど、スムーズに転用できるように設計しておきましょう。
夫婦それぞれの個人の場所を取り入れる
40代は子ども中心の生活から、徐々に夫婦それぞれの時間に移行する時期です。テレワークや趣味時間を充実させるために、夫婦それぞれが落ち着けるワークスペースや書斎コーナーを確保するのがおすすめです。
完全に独立した個室ではなくとも、リビングの一角に設けるセミクローズドなデスクスペースや、パントリー・寝室の奥を活用したミニ書斎など、程よく家族の気配を感じながら集中できるおこもり感のある居場所が暮らしの満足度を高めます。
移動負担が少ない生活動線の集約
10~20年後のセカンドライフを見据えて、将来足腰に不安が出た際も住み慣れた住まいで暮らせるように、水回りと寝室を近づけるなど、ワンフロアで日々の生活が完結する動線設計を取り入れましょう。
よくある質問(FAQ)
Q. 健康診断で指摘を受けたり持病がある場合、住宅ローンは組めませんか?
A.一般的な団信に通らない場合でも、住宅ローンを組む方法はあります。引受基準が緩和されたワイド団信を取り扱う金融機関を選ぶことによって団信に加入できるケースが多いです。
また、団信への加入が任意となっているフラット35を利用したり、夫婦共働きの場合は健康状態に懸念がない配偶者側でローンを一本化したり、主債務者にするなどの対策も可能です。健康面で不安がある場合もあきらめずに、まずは事前の審査相談を行うことが大切です。
Q. 40代で中古物件を購入してリノベする場合、老後(80代以降)まで本当に住み続けられますか?
A.適切な耐震補強や断熱改修などを行うことで、終の棲家として十分に住み続けられます。建物の寿命を大きく左右するのは、内装のデザインではなく目に見えないインフラ部分です。
新耐震基準に適合している物件を選定し、配管の全交換や断熱改修をリノベ時に施すことで30年~40年先まで安心して暮らせる性能を確保できます。
Q. 家全体をまるごと工事(フルリノベ)すべきですか?それとも部分的なリノベで十分ですか?
A.今後何年住み続けるか、また現状の築年数やインフラの劣化具合によって変わります。40代で購入または所有する住まいで、今後30年以上住み続ける想定であれば、間取りの変更だけでなく、インフラの刷新を一度に行えるフルリノベが結果的に最もコストパフォーマンスが高くなります。
一方で、10~15年後に住み替えや実家への転居を視野に入れている場合や、教育費を最優先して手元の現金を多く残したい場合は、普段最も長く過ごすLDKや水回りのみに絞った部分リノベに留めておくのがおすすめです。予算と将来の居住計画に合わせて優先順位を整理しましょう。
まとめ
本記事では、40代でリノベをする場合の間取りと住宅ローンの考え方や、メリットとデメリットについて解説しました。
40代でリノベをする場合は、資金にゆとりがあり、家族構成がほぼ確定しているために子どもの独立を見据えた間取りを計画しやすい一方で、定年後のことも加味した住宅ローンの返済計画を入念に立てることが必要です。
悠悠ホームのリノベでは、「リノベで叶える、ひとつ上の暮らし。」を提供するため、お求めやすい、こだわりやすい、暮らしやすい、この三つの価値を大切にリノベーションをおこなっておりますので、お困りなことやご不安なことがございましたらお気軽にご相談ください。
他の記事を見る
-
![30代でリノベするなら間取りや住宅ローンはどうしたらいい?メリットやデメリットを解説]()
30代でリノベするなら間取りや住宅ローンはどうしたらいい?メリットやデメリットを解説
-
![20代でリノベするなら間取りや住宅ローンはどうしたらいい?メリットやデメリットを解説]()
20代でリノベするなら間取りや住宅ローンはどうしたらいい?メリットやデメリットを解説
-
![リノベで使えるローンとは?種類や特徴と選び方を解説]()
リノベで使えるローンとは?種類や特徴と選び方を解説
-
![リノベーションの見積もりの取り方とは?流れや注意点を解説]()
リノベーションの見積もりの取り方とは?流れや注意点を解説
-
![戸建てリノベやマンションリノベの相談から引き渡しまでの流れと失敗しない事前準備を解説]()
戸建てリノベやマンションリノベの相談から引き渡しまでの流れと失敗しない事前準備を解説
-
![リノベでよくある後悔とは?リノベで失敗しないためのポイントを原因と対策のセットで解説]()
リノベでよくある後悔とは?リノベで失敗しないためのポイントを原因と対策のセットで解説
-
![ベランダ・バルコニー・テラス増築の費用と違い!増築リフォームで叶える上質な暮らし]()
ベランダ・バルコニー・テラス増築の費用と違い!増築リフォームで叶える上質な暮らし
-
![リフォームで叶える屋上増築!メリットやデメリット、用途別費用相場を解説]()
リフォームで叶える屋上増築!メリットやデメリット、用途別費用相場を解説
-
![平屋の増築リフォームで家事渋滞を解消し自分時間を生む間取りと失敗しない注意点]()
平屋の増築リフォームで家事渋滞を解消し自分時間を生む間取りと失敗しない注意点
-
![【庭に離れ増築リフォーム】離れや一部屋(2階建て)増築で「自分時間」と「家事ラク」を両立する]()
【庭に離れ増築リフォーム】離れや一部屋(2階建て)増築で「自分時間」と「家事ラク」を両立する
-
![【庭リノベ】おうち時間を贅沢に。家族の笑顔が増える庭リノベのススメ。]()
【庭リノベ】おうち時間を贅沢に。家族の笑顔が増える庭リノベのススメ。
-
![【外構リノベーション】日常のプチストレスを解消。シーン別で考える快適な外構設計]()
【外構リノベーション】日常のプチストレスを解消。シーン別で考える快適な外構設計


